Økonomi
Eie eller leie – hva lønner seg?
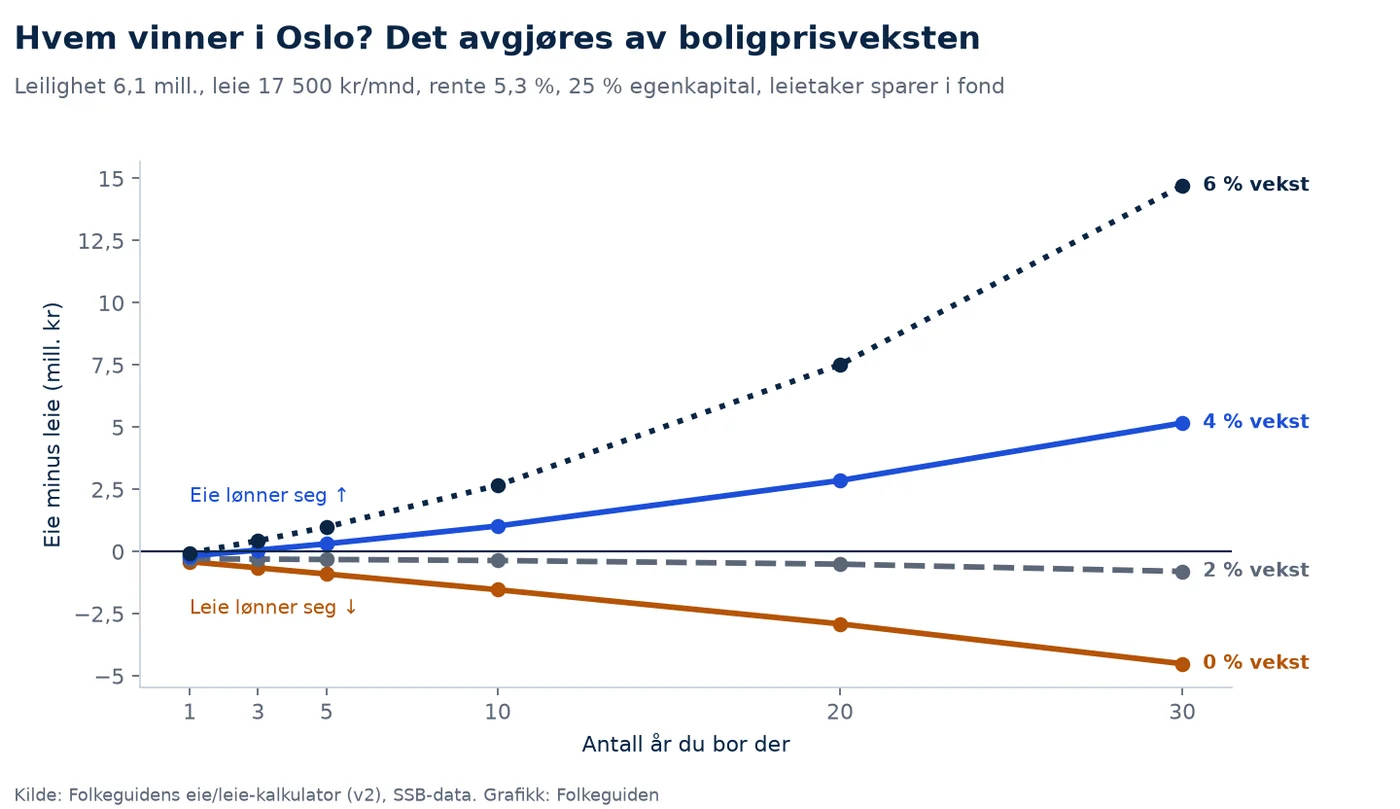
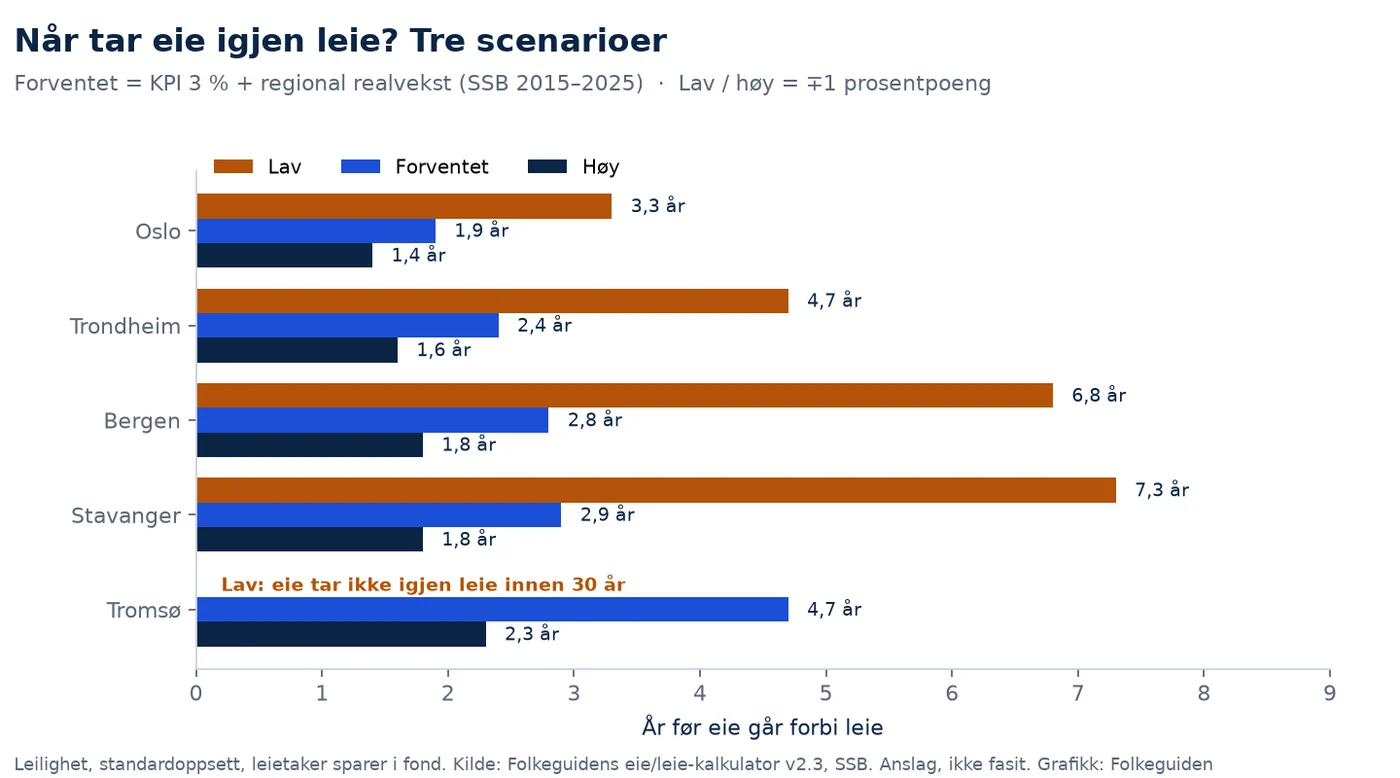
Leie lønner seg nesten alltid de første 1–2 årene, fordi kjøpskostnadene må tjenes inn. Med forventet prisvekst – 3 % inflasjon pluss den realveksten området har hatt siden 2015 (3,6–4,6 % i året) – tar eie igjen leie etter ca. 2–3 år i Oslo, Bergen, Trondheim og Stavanger, og knapt 5 år i Tromsø. Stiger prisene 1 prosentpoeng mindre, tar det 3–7 år, og i Tromsø vinner leie.
- De første 1–2 årene vinner leie nesten alltid: dokumentavgift (2,5 %) og meglerkostnad ved salg må tjenes inn først
- Høy prisvekst (forventet + 1 prosentpoeng): eie går forbi leie etter 1,4–2,3 år
- Nominell boligprisvekst = inflasjon + realvekst. 2015–2025 steg prisene 4,3 % i året, men nesten alt var inflasjon (3,25 %) – realveksten var ca. 1 % i året (SSB)
- Forventet prisvekst (3 % inflasjon + områdets realvekst): eie går forbi etter 1,9–2,9 år i de store byene og 4,7 år i Tromsø
- Boligprisveksten varierer mye etter hvor i landet du bor – kalkulatoren tilpasser anslaget til stedet du velger
- Lav prisvekst (forventet − 1 prosentpoeng): eie går forbi først etter 3,3–7,3 år – i Tromsø tar eie aldri igjen leie
- Historikk er ikke fasit – bare grunnlag for anslag. Regn på dine egne tall
Regn på din egen situasjon – 5 minutter
- Åpne eie/leie-kalkulatoren øverst på Bolig-siden og skriv inn postnummer eller by.
- Legg inn faktisk kjøpesum og husleie hvis du har dem – det gir et mer treffsikkert svar enn snittall.
- Skriv inn oppsparte penger. Kalkulatoren trekker fra kjøpskostnader og viser om du når 10 % egenkapital.
- Velg hvor lenge du tror du blir boende. Botid er den viktigste knappen.
- Se på de tre scenarioene (lav, forventet og høy) og om svaret snur.
- Klikk «Utvid graf til 30 år» for å se om kurvene krysser igjen senere.
Kjøpskostnadene Første år
Når du kjøper en selveier, betaler du 2,5 % dokumentavgift til staten av kjøpesummen. I tillegg kommer tinglysing av skjøte og pantedokument hos Kartverket. På en leilighet til 6,1 mill. kr er dokumentavgiften alene ca. 152 500 kr.
- Borettslag: ingen dokumentavgift, bare eierskiftegebyr. Det gjør det billigere å komme i gang.
- Ved salg: megler, markedsføring og oppgjør koster gjerne rundt 2 % av salgsprisen (kalkulatorens anslag).
- Resultat: i Oslo-eksempelet ligger eie flere hundre tusen kroner bak etter ett år, uansett prisvekst.
Tommelfingerregel
Jo kortere du skal bo, jo større del av gevinsten går til kjøps- og salgskostnader. Under 2 år vinner leie nesten alltid.Tips
Oppsparte penger går først til kjøpskostnader – resten er egenkapital. Det overrasker mange.Egenkapital og lånekrav Krav
Utlånsforskriften sier at boliglånet normalt ikke kan være mer enn 90 % av boligens verdi. Du må altså ha minst 10 % egenkapital – i tillegg til kjøpskostnadene.
- Samlet gjeld kan ikke være mer enn fem ganger brutto årsinntekt.
- Banken skal sjekke at du tåler en renteøkning på 3 prosentpoeng.
- Bankene har en fleksibilitetskvote og kan gjøre unntak for en liten andel av lånene.
- Eksempel: leilighet til 4,4 mill. kr i Bergen krever ca. 440 000 kr i egenkapital pluss ca. 111 000 kr i kjøpskostnader.
Pass på
Mangler du egenkapital, viser kalkulatoren en rød boks med hvor mye du mangler.Les også
PDF-guiden «Din første bolig» går gjennom BSU, egenkapital og budrunder steg for steg.Rentefradrag Skatt
Du får fradrag for gjeldsrenter i alminnelig inntekt. Det betyr at skatten din blir 22 % av rentene lavere. Av 10 000 kr i renter er det i praksis 7 800 kr du selv betaler.
- Rentefradraget gjelder bare renter, ikke avdrag.
- Avdrag er ikke en kostnad – det er sparing i egen bolig.
- Med rente 5,3 % og 25 % egenkapital koster en Oslo-leilighet til 6,1 mill. ca. 29 400 kr i måneden det første året, inkludert avdrag og drift, mot 17 500 kr i leie (kalkulatorens tall).
Viktig
Den høyere månedskostnaden for eie inneholder avdrag. Det er derfor sammenligningen må gjøres på formue, ikke bare per måned.Borettslag og fellesgjeld Borettslag
I et borettslag betaler du en del av kjøpesummen nå (innskuddet), og overtar en andel av borettslagets lån – fellesgjelden. Renter og avdrag på fellesgjelden betaler du gjennom felleskostnadene hver måned.
- Sammenlign alltid totalpris, ikke bare prisantydning.
- Fellesgjelden er gjeld, selv om den ikke står i ditt navn.
- Avdragsfrihet på fellesgjelden gir lave felleskostnader nå, men høyere senere.
- Du får rentefradrag for din andel av rentene på fellesgjelden.
- I kalkulatoren skriver du inn totalprisen. Fellesgjelden telles ikke dobbelt.
Pass på
Spør om når avdragsfriheten på fellesgjelden går ut, og hva felleskostnadene blir da.Vedlikehold og drift Drift
Leier du, er det utleier som betaler nytt bad og nytt tak. Eier du, er det deg. Kalkulatoren regner med 0,8 % av boligverdien til vedlikehold hvert år for selveier. Det er et anslag – det varierer mye med alder og standard.
- På en bolig til 4 mill. kr er 0,8 % ca. 32 000 kr i året, eller ca. 2 700 kr i måneden.
- I borettslag dekker felleskostnadene mye av det utvendige. Kalkulatoren bruker da maks 0,25 %.
- Kommunale avgifter og husforsikring kommer i tillegg og varierer mellom kommunene.
Tips
Les tilstandsrapporten: står det TG2 eller TG3 på bad, tak eller drenering, bør du sette av mer.Prisvekst = inflasjon + realvekst Avgjørende
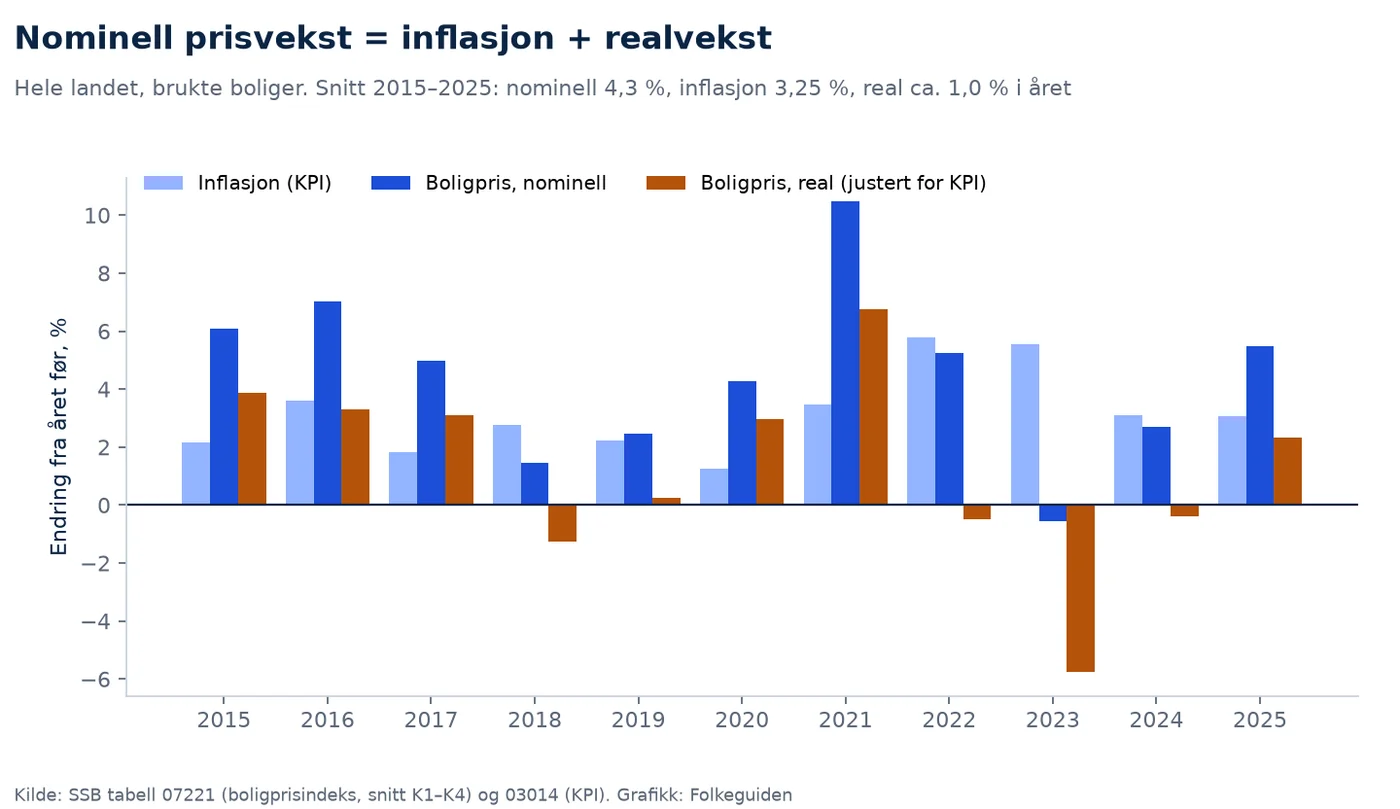
Når boligprisene stiger 4 % i et år der alt annet blir 3 % dyrere, er boligen bare blitt ca. 1 % mer verdt i ekte kjøpekraft. Nominell prisvekst er altså inflasjon pluss realvekst. Fra 2015 til 2025 steg prisene på brukte boliger i hele landet 4,3 % i året, men inflasjonen var 3,25 % – realveksten var bare ca. 1 % i året (SSB tabell 07221 og 03014). Bare Oslo kom over 2 % realvekst.
Historikk er ikke fasit. Tallene under er anslag bygget på historikken, ikke en spådom. Kalkulatoren setter forventet prisvekst automatisk etter stedet du velger: 3 % inflasjon pluss realveksten i SSB-regionen 2015–2025, vektet halvt mot landssnittet for å unngå ekstreme utslag. Du kan alltid overstyre.
- Oslo: 2,2 % realvekst i regionen, 1,0 % i landet → 1,6 % → forventet 4,6 % prisvekst.
- Bergen 3,85 %, Stavanger 3,7 %, Trondheim 3,6 %, Tromsø (Nord-Norge) 3,9 %.
- Lav og høy er 1 prosentpoeng lavere og høyere prisvekst enn forventet.
- Leia antas å stige med inflasjonen + 0,5 prosentpoeng. Lånet ditt stiger ikke med prisene.
Prisveksten avhenger av hvor du bor
Realveksten 2015–2025 var 2,2 % i året i Oslo, men bare 0,3 % i Trondheim og ca. 0 % i Trøndelag utenfor Trondheim. Velger du sted i kalkulatoren, endres forventet prisvekst automatisk – og den viser hvilken SSB-region og historikk som brukes.Historikk er ikke fasit
2015–2025 hadde både lave renter og et kraftig prishopp i 2021. De neste ti årene kan bli helt annerledes. Bruk scenarioene som et spenn, ikke som svar.Slik leser du grafen
Inflasjon og realvekst legges sammen til nominell vekst. I 2023 steg prisene litt, men falt med nesten 6 % justert for inflasjon.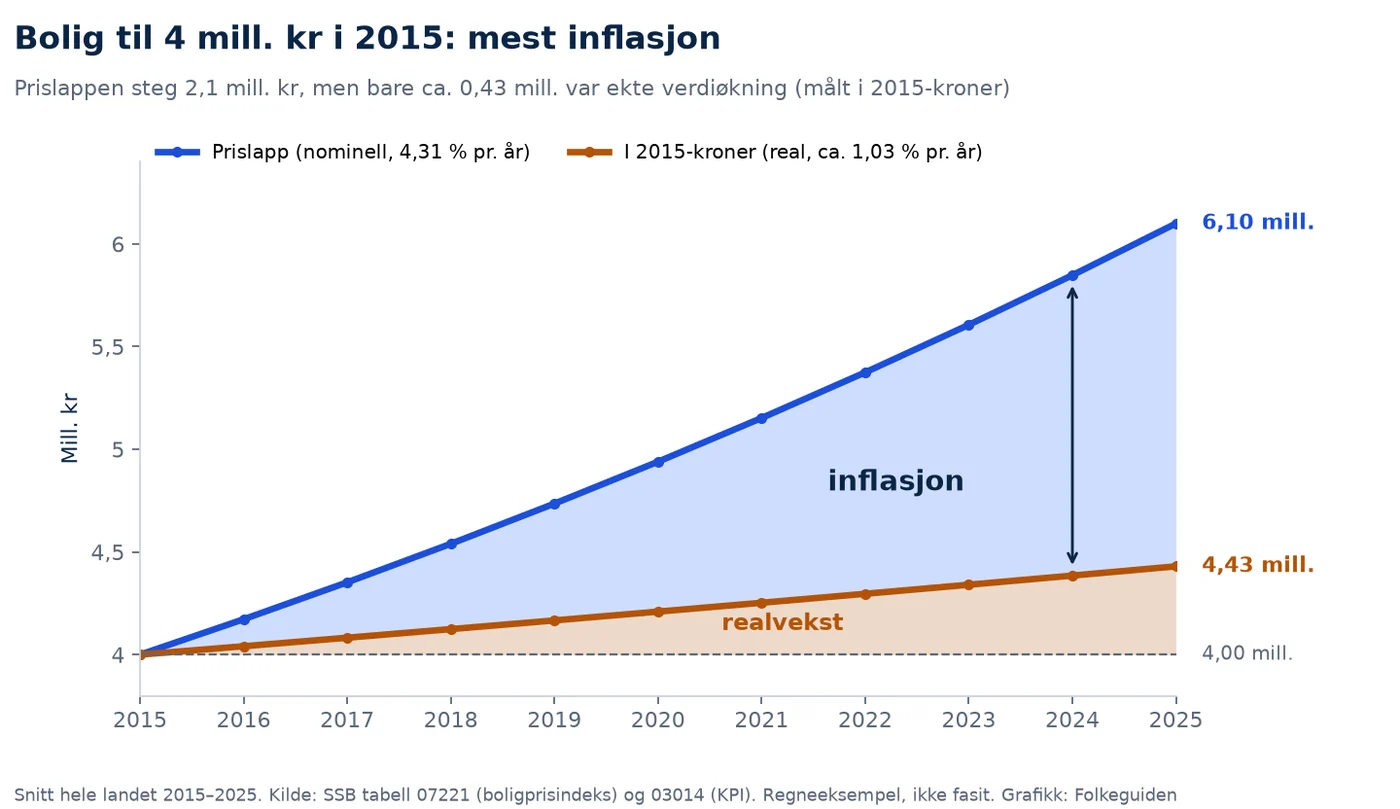
Regneeksempel: en bolig til 4 mill. kr i 2015. Steg den like mye som snittet i hele landet (4,31 % pr. år), kostet den ca. 6,10 mill. kr i 2025 (4 000 000 × 1,0431¹⁰ ≈ 6 099 900 kr). Det ser ut som 2,1 mill. kr i gevinst. Men i samme periode steg prisene på alt annet med 3,25 % pr. år. Regnet om til 2015-kroner er boligen verdt ca. 4,43 mill. kr (6 099 900 ÷ 1,0325¹⁰ ≈ 4 430 200 kr). Den ekte verdiøkningen er altså ca. 430 000 kr, eller ca. 11 % på ti år – ca. 1,03 % pr. år.
Med andre ord: Av prisøkningen på 2,1 mill. kr er ca. 1,67 mill. kr (i 2025-kroner) bare at kronene er blitt mindre verdt. Boligen er ikke blitt «mer bolig». Du får mer kroner for den, men hver krone kjøper mindre mat, strøm og nye boliger. Selger du og kjøper en tilsvarende bolig, har den også steget.
- Nominell prisvekst er det som står på prislappen.
- Inflasjon er hvor mye mindre kronene er verdt (målt med KPI).
- Realvekst er det som er igjen: ekte økning i kjøpekraft.
- Tommelfingerregel: realvekst ≈ nominell vekst − inflasjon (4,31 % − 3,25 % ≈ 1,03 %).
Derfor er 1 % realvekst viktigere enn det høres ut
1. Belåning. Kjøper du boligen på 4 mill. kr med 15 % egenkapital (600 000 kr) og lån på 3,4 mill. kr, får du hele verdiøkningen, selv om du bare har satt inn en sjettedel. Nominelt steg boligen 2,1 mill. kr – det er ca. 3,5 ganger egenkapitalen, eller ca. 16 % pr. år på de 600 000 kronene.
2. Inflasjonen spiser lånet. Lånet på 3,4 mill. kr står fast i kroner, men i 2015-kroner er det bare ca. 2,47 mill. kr verdt i 2025. Egenkapitalen din (6,10 − 3,4 mill. = ca. 2,70 mill. kr) tilsvarer ca. 1,96 mill. 2015-kroner – over tre ganger så mye kjøpekraft som du startet med.
Forenklet: Regnestykket ser bort fra renter, avdrag, kjøps- og salgskostnader, vedlikehold og skatt. Rentene var en stor kostnad, og en del av renta er nettopp betaling for inflasjonen. Belåning virker også motsatt: Faller prisene 15 %, er hele egenkapitalen borte. Historikk er ikke fasit – kalkulatoren tar med alle kostnadene.
Alternativavkastning Sparing
Den som leier, har ofte egenkapitalen og månedsdifferansen til overs. Spares de i fond, kan avkastningen ta igjen boligens verdistigning. Brukes de opp, forsvinner leiefordelen.
- I lavt scenario, der leietakeren sparer differansen i fond, er forspranget til eie etter 10 år lite i Bergen og Stavanger (under 110 000 kr), og i Tromsø ligger leie foran.
- Aksjesparekonto (ASK): skatt betales først når du tar ut gevinst.
- Skjermingsfradrag: en del av avkastningen på aksjefond er skattefri hvert år (skjermingsrenten). Kalkulatoren regner med 3 % – et anslag.
- Fond kan falle i verdi. Avkastningen på 6,5 % er et anslag, ikke en lovnad.
Ærlig talt
Leie vinner bare hvis du faktisk sparer pengene – hver måned, i mange år.Fleksibilitet og trygghet Livet
- Leie passer når du er usikker på jobb, by eller samboerskap, eller skal flytte innen få år.
- Leie gir lite ansvar for vedlikehold, men du kan bli sagt opp når kontrakten går ut.
- Eie gir trygghet for hvor du bor, frihet til å pusse opp og en tvungen sparing gjennom avdrag.
- Eie binder mye av formuen i én bolig. Faller prisene når du må selge, taper du.
- Depositum på leie (ofte 3 måneders husleie) er bundet og gir lav rente.
Tips
Flytter du ofte for jobb? Da kan leie lønne seg selv om eie «vinner» i kalkulatoren over 10 år.Når passer hva? Velg
- Eie passer når du blir boende i minst 3–5 år, har 10 % egenkapital pluss kjøpskostnader, og tåler høyere rente.
- Leie passer når du skal flytte snart, mangler egenkapital, eller tror prisene i området vil stå stille – og du sparer differansen.
- Usikkert? Se på lav, forventet og høy scenario i kalkulatoren for dine egne tall.
Prøv selv
Åpne eie/leie-kalkulatoren øverst på Bolig-siden og se når kurvene krysser for ditt postnummer.Tre scenarioer: når tar eie igjen leie, og eie minus leie etter 10 år
| By (leilighet) | Kjøpesum / leie | Forventet prisvekst | Lav: år | Lav: 10 år | Forventet: år | Forventet: 10 år | Høy: år | Høy: 10 år |
|---|---|---|---|---|---|---|---|---|
| Oslo | 6,10 mill. / 17 500 kr | 4,6 % | 3,3 | +623 000 kr | 1,9 | +1 245 000 kr | 1,4 | +1 925 000 kr |
| Bergen | 4,40 mill. / 13 700 kr | 3,85 % | 6,8 | +108 000 kr | 2,8 | +529 000 kr | 1,8 | +988 000 kr |
| Trondheim | 3,70 mill. / 13 600 kr | 3,6 % | 4,7 | +209 000 kr | 2,4 | +556 000 kr | 1,6 | +934 000 kr |
| Stavanger | 4,05 mill. / 13 100 kr | 3,7 % | 7,3 | +79 000 kr | 2,9 | +462 000 kr | 1,8 | +881 000 kr |
| Tromsø | 4,55 mill. / 11 400 kr | 3,9 % | aldri (30 år) | −195 000 kr | 4,7 | +244 000 kr | 2,3 | +722 000 kr |
Prisvekst per år i snitt (CAGR), nominell / real
| Område | 10 år (2015–25) | 5 år (2020–25) | 3 år (2022–25) |
|---|---|---|---|
| Inflasjon (KPI) | 3,25 % | 4,18 % | 3,89 % |
| Hele landet | 4,31 % / 1,03 % | 4,60 % / 0,40 % | 2,51 % / −1,33 % |
| Oslo med Bærum | 5,52 % / 2,20 % | 4,51 % / 0,32 % | 2,50 % / −1,34 % |
| Bergen | 3,94 % / 0,67 % | 5,81 % / 1,56 % | 5,16 % / 1,22 % |
| Trondheim | 3,51 % / 0,25 % | 4,10 % / −0,07 % | 1,20 % / −2,59 % |
| Stavanger | 3,72 % / 0,46 % | 7,22 % / 2,92 % | 7,42 % / 3,40 % |
| Nord-Norge | 4,13 % / 0,85 % | 4,15 % / −0,03 % | 1,70 % / −2,11 % |
Hva bestemmer svaret?
| Faktor | Trekker mot eie | Trekker mot leie |
|---|---|---|
| Botid | Lang (5+ år) | Kort (under 2 år) |
| Realvekst i boligprisene | 1 % eller mer | Ingen eller negativ |
| Rente | Lav | Høy |
| Leie vs. pris | Høy husleie i forhold til pris | Lav husleie i forhold til pris (f.eks. Tromsø) |
| Sparing | Du bruker opp differansen | Du sparer differansen i fond |
| Bolig | Borettslag (ingen dokumentavgift) | Selveier med høyt vedlikehold |
Før du bestemmer deg
Regn
- Kjøpesum (totalpris i borettslag)
- Kjøpskostnader og 10 % egenkapital
- Månedskostnad ved +3 pp rente
- Vedlikehold og felleskostnader
- Lav, forventet og høy scenario i kalkulatoren
Tenk
- Hvor lenge blir jeg boende?
- Hvor trygg er jobben?
- Vil jeg faktisk spare differansen?
- Tåler jeg et prisfall?
- Snakk med banken om finansieringsbevis
Vanlige spørsmål
Er det bortkastet å leie?
Nei. Du betaler for å bo, akkurat som eier betaler renter, vedlikehold og avgifter. Leie er ofte billigere på kort sikt, særlig hvis du sparer pengene du har til overs.
Hvor lenge må jeg bo for at det skal lønne seg å eie?
Med forventet prisvekst tok eie igjen leie etter 1,9–2,9 år i Oslo, Bergen, Trondheim og Stavanger, og 4,7 år i Tromsø. Med 1 prosentpoeng lavere prisvekst tar det 3–7 år.
Hvilken prisvekst er realistisk?
Kalkulatoren bruker 3 % inflasjon pluss områdets realvekst 2015–2025, halvt vektet mot landssnittet (ca. 1 %). Det gir 3,6–4,6 % i de store byene. Men historikk er ikke fasit, og de siste tre årene har realveksten vært negativ de fleste steder. Derfor viser vi også et lavt scenario.
Tar kalkulatoren hensyn til rentefradrag og skatt?
Ja: rentefradrag (22 %), skatt på fondsgevinst, skjermingsfradrag og formuesskatt. Alle tall vises i dagens kroner, justert for inflasjon.
Hvorfor er eie dyrere per måned når det lønner seg?
Fordi avdrag er med i månedsbeløpet. Avdrag er sparing i egen bolig, ikke en kostnad.
Hvor kommer tallene fra?
Boligpriser og husleie fra SSB, rente fra Norges Bank og bankenes snitt, skatteregler fra Skatteetaten. Der SSB mangler leietall, bruker kalkulatoren et anslag.
Les også
Kilder: SSB: Boligpriser per m² (tabell 06035/14310) (ssb.no/statbank/table/06035) · SSB: Leiemarkedsundersøkelsen (tabell 09895) (ssb.no/statbank/table/09895) · SSB: Konsumprisindeksen (tabell 03014) (ssb.no/statbank/table/03014) · SSB: Boligprisindeks (tabell 07221) (ssb.no/statbank/table/07221) · Norges Bank: Styringsrenten (norges-bank.no/tema/pengepolitikk/Styringsrenten) · Norges Bank: Pengepolitikk og inflasjonsmål (norges-bank.no/tema/pengepolitikk) · Skatteetaten: Renteutgifter (skatteetaten.no/person/skatt/hjelp-til-riktig-skatt/bolig-og-eiendeler) · Skatteetaten: Aksjesparekonto og skjermingsfradrag (skatteetaten.no/person/skatt/hjelp-til-riktig-skatt/aksjer-og-verdipapirer) · Lovdata: Utlånsforskriften (lovdata.no/dokument/SF/forskrift/2020-12-09-2648) · Kartverket: Gebyrer og dokumentavgift (kartverket.no/eiendom/gebyr-og-dokumentavgift) · Folkeguiden: Eie/leie-kalkulator, realismetest 16.10.2026 (folkeguiden.no/bolig). Tall og priser sjekket 2026-10-16. Priser er omtrentlige og endrer seg.
Bilder: Illustrasjon: AI-generert. Grafikk: Folkeguiden.